
Castellón y Valencia refuerzan la logística cerámica
PortCastelló elevó un 15,1% hasta agosto la entrada de materias primas vinculadas a baldosas y azulejos, mientras Valenciaport canalizó 2,39 millones de toneladas y 94.534 TEU de producto cerámico durante el primer semestre.
Los puertos de Castellón y Valencia han divulgado nuevos datos que confirman su papel complementario en la cadena logística de la cerámica española.
La logística portuaria del clúster cerámico de Castellón muestra dos flujos estrechamente relacionados y, al mismo tiempo, muy distintos. Por un lado, el Puerto de Castellón consolida su función como puerta de entrada de minerales y arcillas necesarios para fabricar baldosas, fritas y esmaltes. Por otro, el Puerto de Valencia mantiene una posición central en la exportación contenerizada del producto terminado. Los últimos datos divulgados por ambas autoridades portuarias dibujan esa complementariedad con cifras concretas.
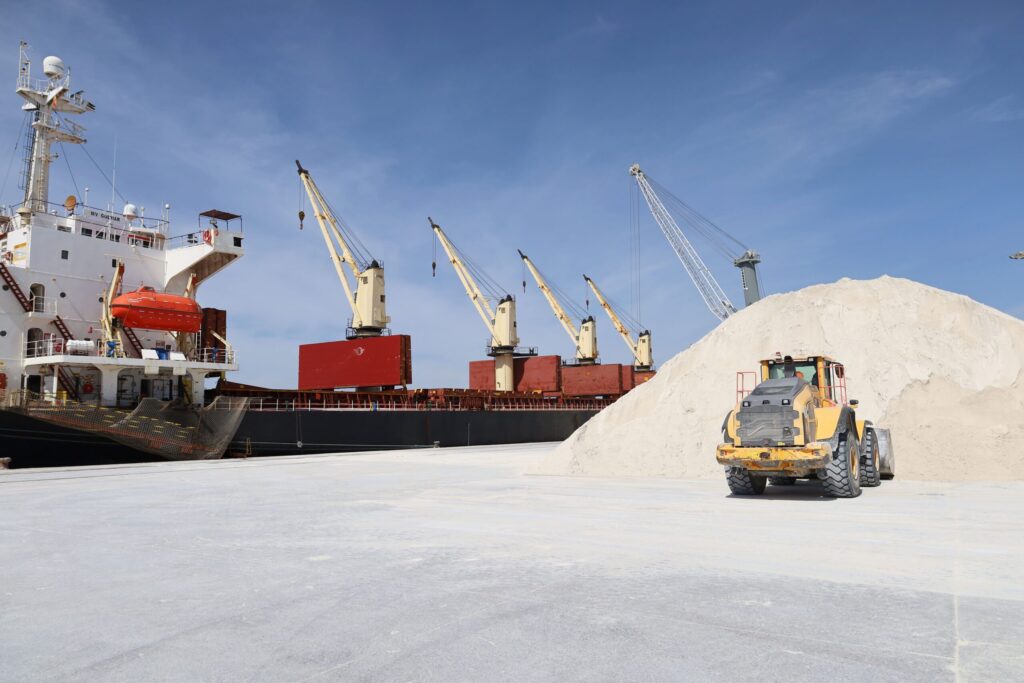
PortCastelló registró entre enero y agosto 3.881.128 toneladas de materias primas directamente vinculadas a la fabricación de baldosas y azulejos. El volumen supone un crecimiento interanual del 15,1%, frente a los 3,37 millones de toneladas del mismo periodo de 2025. El dato es significativo porque no responde a un único cargamento extraordinario, sino al comportamiento conjunto de los principales graneles que alimentan de manera recurrente a la industria provincial.
El caolín fue la mercancía más dinámica, con un aumento del 41,6% y 732.810 toneladas, frente a 517.211 toneladas un año antes. El feldespato, que sigue siendo la materia prima cerámica de mayor volumen en el recinto, creció un 12,5% hasta 2.434.452 toneladas. Las arcillas agrupadas se mantuvieron prácticamente estables, con 640.004 toneladas y una variación positiva del 0,7%.
Si se añaden los tráficos marítimos de azulejos, fritas y esmaltes, el conjunto de mercancías relacionadas con la cerámica alcanzó 4.362.911 toneladas hasta agosto. Esa cifra representó el 32,5% de todo el tráfico del Puerto de Castellón, que sumó unos 13,4 millones de toneladas en el periodo. El peso sectorial es suficientemente alto para que cualquier cambio en la producción cerámica, el precio de la energía o la demanda exterior tenga un efecto inmediato en las terminales y servicios portuarios locales.
El crecimiento de las materias primas muestra una mejora de actividad, pero también subraya la dependencia logística de los aprovisionamientos marítimos. La competitividad del clúster no se decide únicamente en las fábricas: depende de la regularidad de los buques graneleros, del rendimiento de descarga, del almacenamiento, del transporte hasta las plantas y del coste de cada eslabón. En un sector intensivo en volumen y sometido a competencia internacional, pequeñas variaciones en la cadena pueden modificar el margen del fabricante.
PortCastelló quiere trasladar su fortaleza como puerto de entrada al flujo de salida. La propia autoridad portuaria reconoce que el recinto canaliza prácticamente todas las materias primas del clúster, pero una parte mucho menor de las baldosas terminadas. Su objetivo es captar más exportación de producto acabado mediante mejores conexiones, terminales polivalentes y acceso ferroviario a la dársena sur. Esa ambición sitúa al puerto en competencia por el contenedor, un tráfico en el que Valencia dispone de mayor escala y conectividad global.
Los datos de Valenciaport explican esa ventaja. En el primer semestre de 2026, sus terminales canalizaron 2.386.813 toneladas de productos cerámicos en 94.534 TEU. Si la tendencia se mantiene, el ejercicio podría superar los más de 4,2 millones de toneladas y 162.711 TEU de 2025. Aunque el dato semestral agrupa distintos productos y movimientos, confirma la relevancia de Valencia como plataforma marítima para la proyección exterior de una industria concentrada principalmente en Castellón.

Estados Unidos fue el primer destino de las exportaciones cerámicas canalizadas por Valencia entre enero y junio, con 435.352 toneladas y 19.029 TEU. Reino Unido ocupó la segunda posición con 134.643 toneladas y 5.658 TEU, seguido de Israel con 128.644 toneladas y 5.127 TEU. Italia recibió 87.533 toneladas y Marruecos, 81.558. La diversidad geográfica ayuda a reducir la dependencia de un único mercado, pero también expone al sector a cambios arancelarios, ciclos de construcción y perturbaciones marítimas en varias regiones.
El liderazgo estadounidense merece especial atención. En 2025, Estados Unidos ya había sido el principal destino, con 761.734 toneladas y 32.925 TEU. Mantener esa posición durante la primera mitad de 2026 confirma que el corredor transatlántico sigue siendo fundamental para la cerámica española. La distancia y la dispersión de destinos exigen servicios regulares, disponibilidad de contenedores, conexiones con puertos de transbordo y una gestión estable del transporte terrestre desde las fábricas.
El contraste entre Castellón y Valencia no debería interpretarse únicamente como una rivalidad portuaria. Los dos recintos desempeñan funciones distintas dentro de una misma cadena industrial. Castellón reduce la distancia entre el muelle de descarga y las fábricas para graneles de bajo valor unitario y gran volumen. Valencia aporta una red de servicios de línea que conecta el contenedor exportador con centenares de destinos. Para los fabricantes, la decisión óptima puede variar según producto, mercado, frecuencia, disponibilidad de equipo y coste terrestre.
Aun así, la competencia por captar más salida marítima desde Castellón es real. La construcción del acceso ferroviario a la dársena sur y la futura estación intermodal pretenden ampliar el hinterland y reducir el coste de mover contenedores. La reorganización de terminales polivalentes y los acuerdos de estiba persiguen mayor agilidad. Si esas actuaciones logran atraer servicios regulares suficientes, el clúster dispondrá de más alternativas y capacidad de negociación.
Valencia también está ampliando su base logística. La nueva terminal norte, adjudicada a Terminal Investment Limited, prevé elevar la capacidad del puerto mediante una inversión público-privada de unos 1.690 millones de euros. La Zona de Actividades Logísticas avanza con proyectos como el de Medlog y otras parcelas adjudicadas. El ferrocarril es otro eje de crecimiento: la autoridad portuaria informó de que sus tráficos ferroviarios alcanzaron 2,64 millones de toneladas entre enero y agosto, un 20,83% más.
Estas inversiones importan para la cerámica porque el producto terminado combina peso, fragilidad y valor comercial. Una terminal más productiva reduce tiempos de espera; una mayor oferta de servicios evita transbordos o acorta rutas; y el ferrocarril puede disminuir costes y emisiones en determinados corredores. Sin embargo, la infraestructura solo aporta ventaja si se acompaña de frecuencias suficientes, disponibilidad de equipos y procesos aduaneros previsibles.
La lectura conjunta de las cifras también invita a distinguir entre volumen industrial y exportación efectiva. El aumento de las importaciones de materias primas puede anticipar más producción, reposición de inventarios o un cambio en la mezcla de suministros, pero no garantiza por sí solo un crecimiento equivalente de ventas. La evolución de los embarques de producto terminado durante los próximos meses mostrará cuánto de ese mayor aprovisionamiento se transforma en comercio exterior.
La feria Cersaie, celebrada esta semana en Bolonia, ha servido para que ambas comunidades portuarias refuercen su acercamiento al sector. Más allá de la promoción institucional, los datos ofrecen una referencia para evaluar resultados: Castellón gana volumen en los insumos y Valencia conserva escala en la distribución mundial. El reto común es convertir esa especialización en menores costes, mayor resiliencia y más opciones de transporte para la industria española.
En un mercado sometido a competencia de productores asiáticos, energía cara e incertidumbre comercial, la logística deja de ser un servicio auxiliar. El puerto que asegure aprovisionamientos fiables y salidas regulares influirá directamente en la capacidad del clúster para cumplir plazos y defender precios. Castellón y Valencia se juegan tráfico, pero también sostienen conjuntamente una de las cadenas exportadoras más características del arco mediterráneo español.


Regístrate gratis para pedirle a CAMAL AI un resumen, las claves o lo que quieras sobre esta noticia.

Noticias relacionadas
CAMAL AI


