El futuro del Puerto de Las Palmas: riesgos y respuestas
El informe encargado por el Cabildo de Gran Canaria a la ULPGC identifica los riesgos para el Puerto de Las Palmas y las medidas para afrontarlos: más industria y valor local, eficiencia operativa, nuevos combustibles, formación y una estrategia conjunta ante la competencia atlántica.

El diagnóstico del Cabildo y la ULPGC ante la nueva competencia atlántica, expuesto en el informe universitario «Retos de la Industria portuaria. La relación estratégica entre África y Canarias» deja un sabor agridulce en el sector portuario.
El futuro del Puerto de Las Palmas se juega en algo más que la captación de contenedores. El informe encargado por el Cabildo de Gran Canaria a la ULPGC advierte de una competencia que combina puertos, industria, energía y alianzas empresariales, y señala dónde debe actuar Canarias: corregir sus cuellos de botella, generar más valor alrededor de los tráficos y preparar los servicios que demandará la nueva flota. Antonio Morales reclama afrontar el desafío «sin alarmismos, pero sin ingenuidad».
Canarias se enfrenta a una transformación del mapa portuario que puede afectar a su abastecimiento, a su tejido empresarial y a su capacidad para seguir siendo una plataforma de servicios entre continentes. La aparición de nuevos muelles forma parte de ese cambio, pero no lo explica por completo. La competencia se está organizando alrededor de plataformas que reúnen transporte, logística, industria y energía, respaldadas por inversiones y estrategias de largo plazo. El desafío para Las Palmas consiste en conservar su lugar en las redes marítimas y, al mismo tiempo, ampliar la actividad económica que genera desde ese lugar.
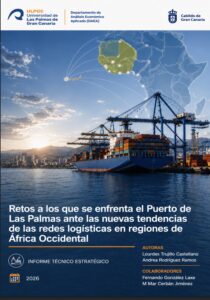
Esta es la lectura que deja el informe Retos a los que se enfrenta el Puerto de Las Palmas ante las nuevas tendencias de las redes logísticas en regiones de África Occidental, encargado por el Cabildo de Gran Canaria a la Universidad de Las Palmas de Gran Canaria, a través de la Fundación Parque Científico Tecnológico. La institución insular buscó una base de conocimiento para evaluar las consecuencias de la expansión portuaria en el entorno africano y orientar la respuesta de Gran Canaria.
Las autoras principales son Lourdes Trujillo Castellano, catedrática de Economía de la ULPGC y directora de la Cátedra Marítimo-Portuaria PORMAR, y Andrea Rodríguez Ramos, doctora en Economía Aplicada e investigadora de la ULPGC. Participan como colaboradores Fernando González Laxe, catedrático emérito de Economía Aplicada de la Universidade da Coruña, y María del Mar Cerbán Jiménez, profesora titular de Economía Aplicada de la Universidad de Cádiz. El trabajo cuenta, además, con el apoyo y enmarque del proyecto de investigación sobre la relación estratégica entre África y Canarias financiado por la Agencia Canaria de Investigación, Innovación y Sociedad de la Información.
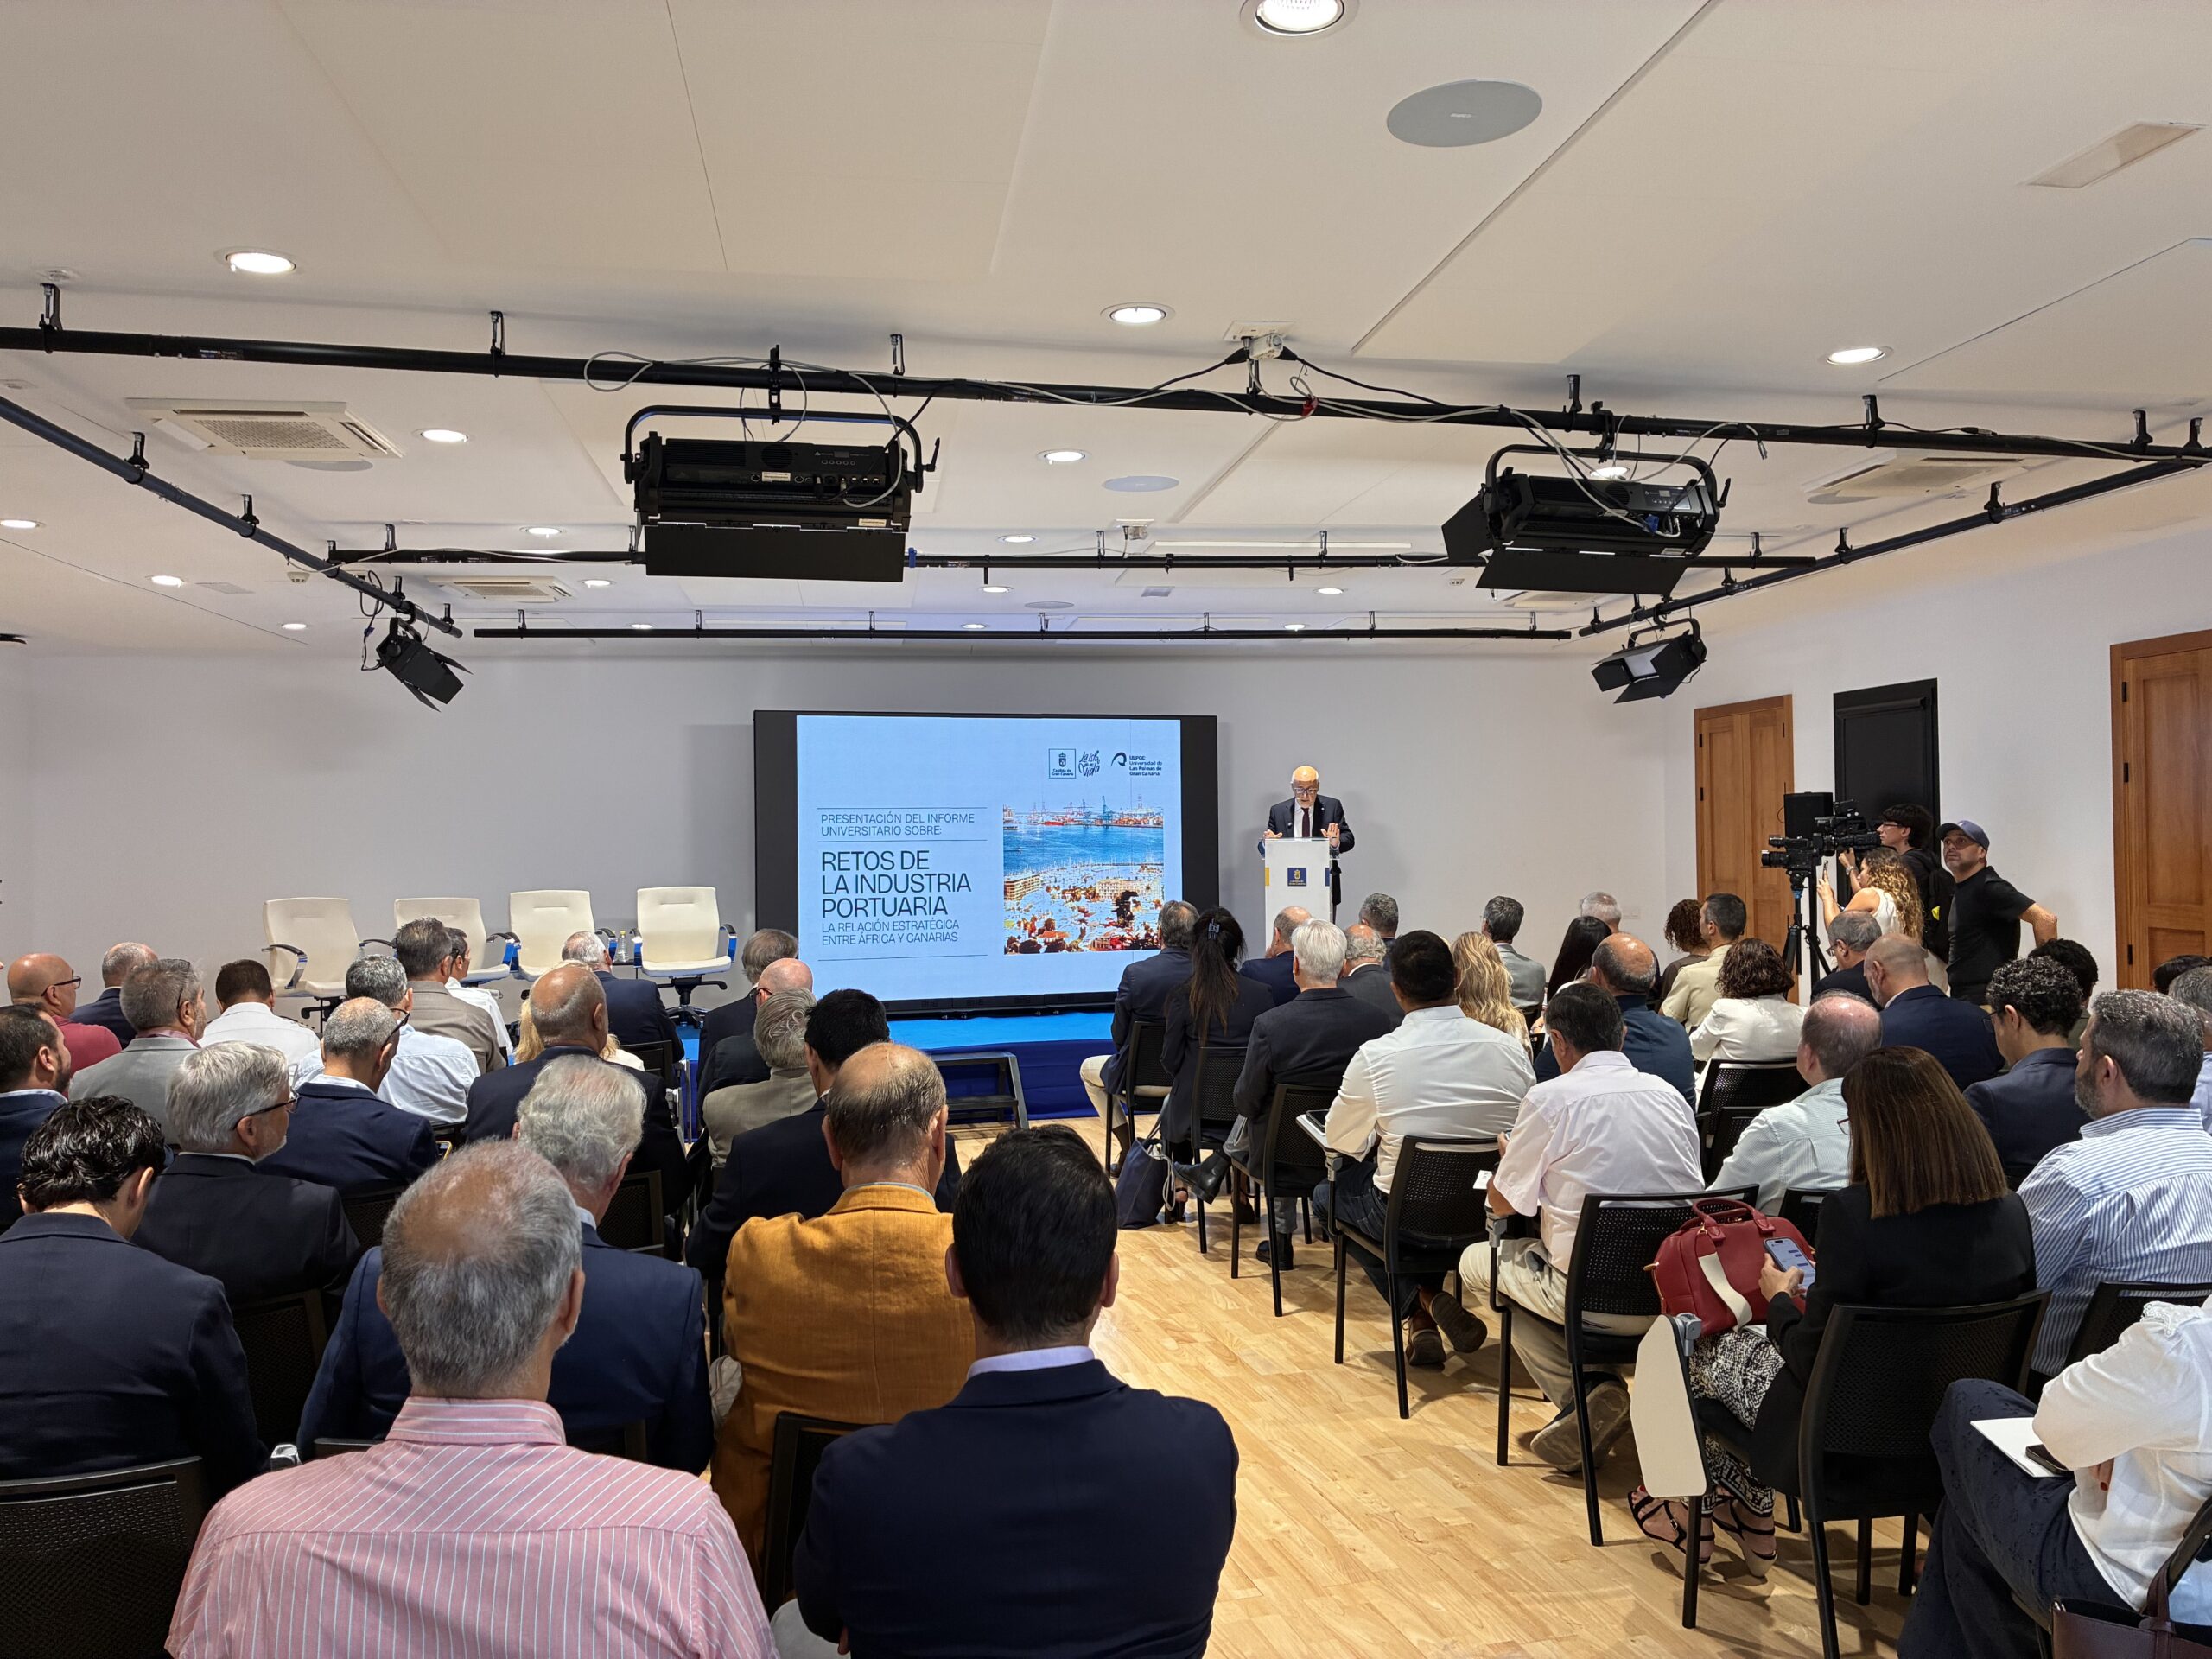
El informe fue presentado en el Teatro Cuyás, con la intervención del presidente del Cabildo, Antonio Morales, y del rector de la ULPGC, Lluís Serra, ante representantes políticos, empresariales, sindicales y sociales. El equipo investigador desarrolló después las conclusiones del estudio. El encargo y su presentación trasladan así la discusión desde el ámbito estrictamente portuario al de la estrategia económica de la isla.
El verdadero riesgo: que cambie el lugar de Canarias en la cadena logística
El resultado principal del informe permite situar el problema con precisión: Dakhla Atlantique no representa actualmente una sustitución directa e inmediata del Puerto de Las Palmas. El enclave grancanario tiene actividad efectiva, operadores instalados, servicios regulares y una comunidad portuaria que ha acumulado conocimiento durante décadas. Dakhla debe convertir sus infraestructuras proyectadas en una oferta operativa capaz de atraer y mantener clientes.
Pero esa ventaja de partida no asegura el resultado futuro. Las navieras pueden reorganizar escalas y redistribuir funciones entre puertos a medida que cambian los costes, las conexiones, los tiempos y las oportunidades industriales. El deterioro competitivo puede producirse gradualmente: una escala que se desplaza, una línea que reorganiza su transbordo o una inversión que elige otro emplazamiento. El efecto acumulado importa más que un anuncio aislado.
Lo que está en disputa incluye el almacenamiento, la distribución, el mantenimiento, el suministro energético y los servicios empresariales que acompañan al tráfico. Por eso, mantener un determinado volumen de contenedores no bastaría si disminuyera la capacidad de convertirlo en empleo, inversión y actividad local. La competencia se extiende al lugar donde se genera y se retiene el valor de la cadena logística.
Para Canarias, esa cuestión tiene una dimensión territorial singular. Según el informe, más del 99% de las mercancías que entran en el archipiélago, medidas en toneladas, llega por mar. Una pérdida de conectividad puede reducir opciones de transporte y aumentar la vulnerabilidad de empresas y consumidores. El estudio no cuantifica una pérdida futura inevitable; identifica por qué una alteración de las redes merece anticipación en una economía insular sin alternativas terrestres de abastecimiento.
Dakhla forma parte de una estrategia más amplia
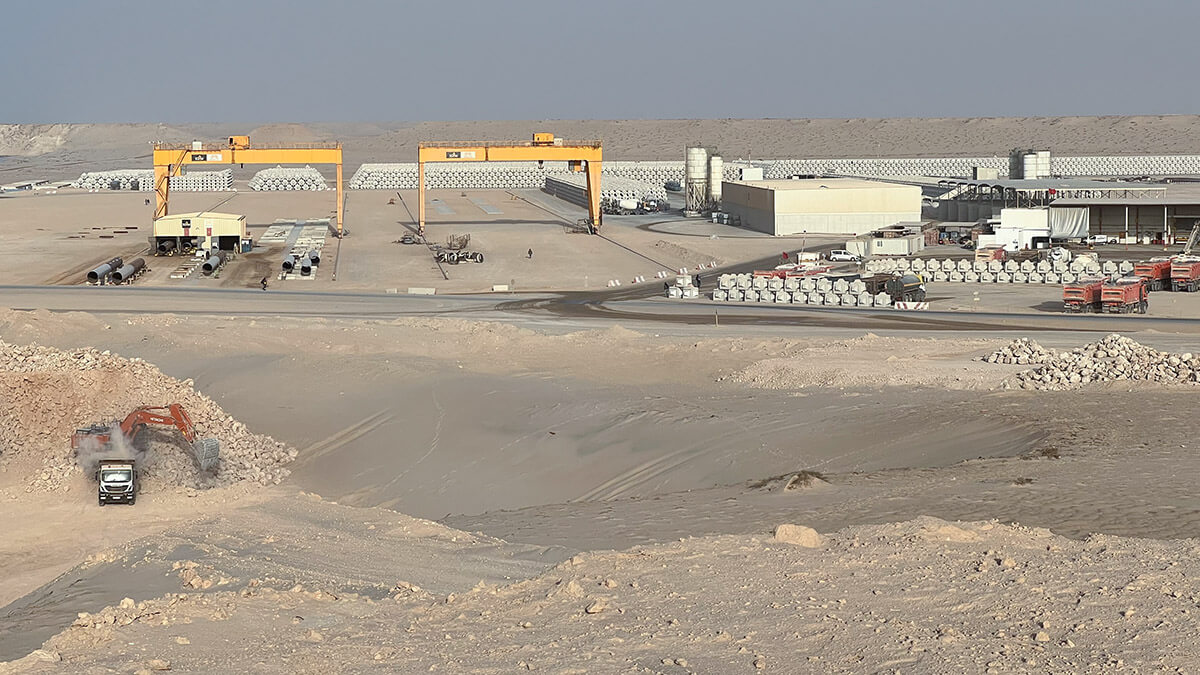
La expansión impulsada por Marruecos combina planificación pública, infraestructuras, zonas industriales y redes comerciales. Tánger Med constituye su referencia más conocida, pero el análisis incorpora también Nador West Med y Dakhla Atlantique. Este último proyecto, situado en el Sáhara Occidental, aspira a articular conexiones atlánticas con actividades logísticas, industriales y energéticas y con corredores hacia África Occidental y el Sahel.
La información recogida por el estudio situaba las obras de Dakhla en torno al 65% de ejecución en julio de 2026, con finalización prevista para finales de 2028 y puesta en funcionamiento proyectada para 2029. Es el calendario considerado en el documento. Su importancia estratégica reside en el margen que ofrece para preparar la respuesta antes de que la nueva oferta alcance madurez.
El informe recoge una capacidad futura del orden de un millón de TEU para Dakhla en su desarrollo integral, frente a más de 1,4 millones de TEU movidos por Las Palmas en 2025. La comparación permite apreciar la dimensión del proyecto, aunque debe interpretarse correctamente: una capacidad prevista todavía necesita demanda, mientras que el tráfico de Las Palmas acredita actividad realizada.
El desafío más relevante aparece cuando esa capacidad se conecta con suelo industrial, energía y operadores internacionales. Un puerto con una oferta integrada puede atraer empresas y generar tráficos propios, además de competir por los existentes. A su vez, una infraestructura nueva puede incorporar desde el principio automatización y soluciones energéticas que un enclave consolidado debe integrar en instalaciones y procedimientos heredados.
Qué tiene Las Palmas y qué necesita corregir
Las Palmas parte de activos difíciles de construir a corto plazo: conectividad internacional, experiencia operativa, empresas especializadas, capacidad de reparación y una oferta diversa de atención al buque. En un sector que necesita fiabilidad, esa combinación conserva valor. La pregunta que plantea el estudio es cómo convertirla en una ventaja que siga siendo útil cuando el mercado demande otros servicios y otras tecnologías.
El diagnóstico incorpora la experiencia de la comunidad portuaria. En contenedores se entrevistó a responsables de 20 entidades, aproximadamente el 55% del conjunto de organizaciones considerado, mediante una selección intencional por su relevancia en la actividad. El análisis compara los resultados dando el mismo peso a las respuestas y aplicando ponderaciones. En bunkering se consultó a 23 operadores portuarios. Estas valoraciones ayudan a identificar fortalezas y obstáculos; no son una predicción de cuántos tráficos perderá el puerto.
Entre los resultados más consistentes del análisis de contenedores destacan dos debilidades: la conexión entre infraestructura y transporte terrestre y la capacidad percibida de la Autoridad Portuaria para favorecer el desarrollo industrial. Ambas se mantienen en las dos versiones del modelo. La segunda no supone una descalificación global de la gestión portuaria: el propio estudio distingue la valoración favorable de las funciones marítimas habituales de las dificultades para acompañar nuevas actividades industriales.
La consecuencia práctica es concreta. El puerto necesita facilitar la implantación empresarial, coordinar accesos y movilidad y resolver las condiciones que impiden aprovechar mejor el suelo, el almacenamiento y los servicios logísticos. Tener empresas capaces de competir no garantiza que puedan hacerlo con eficiencia si su funcionamiento se encuentra limitado por infraestructuras o trámites.
También aparece una base favorable para la logística de valor añadido, especialmente en el análisis ponderado, junto a una presión exterior intensa precisamente en ese segmento. Hay capacidad local para crecer, pero otros puertos buscan atraer las mismas funciones. El potencial necesita proyectos viables, inversión y acompañamiento institucional para transformarse en actividad.
Europa aporta una ventaja que hay que convertir en resultados
Uno de los hallazgos más significativos es la valoración positiva del marco europeo en su relación con las actividades industriales. Es la ventaja que mantiene su carácter destacado en ambos modelos de competitividad. La estabilidad institucional, la seguridad regulatoria, la innovación y las posibilidades de financiación ofrecen una base para atraer proyectos y diferenciar la oferta de Las Palmas.
El efecto europeo cambia según la actividad. En el transporte marítimo y la manipulación de mercancías, el estudio identifica percepciones menos favorables vinculadas a mayores exigencias y costes de cumplimiento frente a determinados competidores extracomunitarios. La pertenencia a la Unión no produce, por tanto, un resultado uniforme sobre toda la cadena portuaria.
La respuesta propuesta consiste en aprovechar los instrumentos europeos donde generan valor y evaluar los efectos de las asimetrías regulatorias donde pueden perjudicar la conectividad. La condición de región ultraperiférica debe servir para fundamentar medidas adaptadas a una economía que depende del mar. Ese planteamiento requiere datos sobre costes, tráficos y consecuencias territoriales que permitan sostener la interlocución con las instituciones europeas.
Bunkering: defender la escala completa y preparar la siguiente generación
En el suministro de combustible, el estudio identifica una tensión clara: el factor que más pesa en la elección del puerto es aquel en el que Las Palmas no dispone de una ventaja inequívoca. Los operadores atribuyen aproximadamente el 43% de importancia a los costes, el 32% a la infraestructura y calidad de los servicios y el 25% al entorno. El precio del combustible recibe una percepción equilibrada y los servicios complementarios en atraque aparecen como un elemento desfavorable.
La fortaleza está en el conjunto de la escala. La accesibilidad obtiene alrededor de un 78% de valoraciones favorables; la tradición, organización y complementariedad de servicios, un 62%; y las facilidades para cambiar tripulaciones, un 65%. Una naviera puede valorar el ahorro que supone resolver varias necesidades de forma coordinada, además de lo que paga por el combustible.
De ahí que la estrategia propuesta sea reducir el coste total de la operación: precio, espera, duración, disponibilidad y servicios asociados. La congestión merece atención porque puede neutralizar esa ventaja. Aproximadamente un 35% de los consultados la percibe como una desventaja, sin que exista una valoración negativa dominante. El resultado señala un punto de mejora que afecta directamente a la rapidez y previsibilidad de la escala.
A este reto operativo se superpone el cambio energético. El riesgo para la histórica «gasolinera del Atlántico» incluye llegar tarde a los combustibles que demandará la nueva flota. La transformación exige almacenamiento, procedimientos de seguridad, autorizaciones, operadores y profesionales preparados. Una terminal técnicamente disponible no constituye por sí sola un servicio comercial completo.
El informe propone avanzar de forma progresiva en GNL y BioGNL, biocombustibles y metanol, y preparar otros vectores, como amoníaco e hidrógeno, conforme maduren sus tecnologías y mercados. La inversión debe ajustarse a la demanda y mantener flexibilidad. La experiencia acumulada ayudará si facilita el cambio; puede generar rigidez si conduce a prolongar instalaciones y modelos que el mercado empiece a superar.
Las alianzas empresariales también modifican el tablero
La expansión portuaria incluye participaciones en redes ya operativas. El acuerdo anunciado por Marsa Maroc y Boluda el 15 de diciembre de 2025 contempla la adquisición por Marsa Maroc International Logistics del 45% de Boluda Maritime Terminals por 80 millones de euros. El comunicado lo condicionaba a las autorizaciones competentes y el informe, en su referencia de finales de septiembre de 2026, describía el procedimiento como pendiente.
El interés para Canarias deriva de la presencia de BMT en terminales esenciales para sus conexiones. El estudio plantea examinar la influencia efectiva de la operación sobre concesiones, competencia y abastecimiento. Las relaciones entre navieras, operadores y prestadores de servicios pueden afectar a las decisiones logísticas, pero un escenario de riesgo exige comprobación antes de convertirse en una conclusión sobre comportamientos empresariales.
Antonio Morales expresó en la presentación su preocupación por esta operación. «No cuestionamos que una empresa extranjera invierta en España», señaló, antes de preguntar si conviene la entrada de un operador vinculado a un Estado con intereses estratégicos propios en una compañía que gestiona terminales esenciales para las islas. Su intervención sitúa el foco político en el control de infraestructuras sensibles. El análisis técnico aporta la necesidad de evaluar derechos, condiciones e implicaciones concretas.
La dimensión jurídica condiciona las posibilidades de cooperación
La localización de Dakhla en el Sáhara Occidental introduce una cuestión que forma parte de cualquier decisión institucional o inversora. El informe incorpora el estatuto separado y distinto del territorio respecto de Marruecos y la jurisprudencia europea. Las sentencias del Tribunal de Justicia de la Unión Europea de octubre de 2024 sobre acuerdos agrícolas y pesqueros subrayan la relevancia del consentimiento del pueblo saharaui. Las consecuencias para cada actuación requieren atender a su naturaleza y alcance.
Morales vinculó esta cuestión a sus críticas a la misión comercial promovida por Proexca junto a la patronal portuaria para animar a invertir en Dakhla. En su intervención, defendió que una empresa pública canaria no debería promover inversiones en un territorio ocupado. Se trata de su posición política ante una iniciativa concreta, que acompaña al examen jurídico desarrollado en el informe.
El estudio admite explorar complementariedades con Dakhla, pero exige analizar la compatibilidad de los acuerdos con el marco internacional y europeo aplicable. La legalidad determina las condiciones de esa relación. La cooperación necesita seguridad jurídica y beneficios identificables para Canarias.
Cómo se afronta: seis líneas que deben funcionar como una estrategia
Las propuestas del equipo investigador están conectadas entre sí. Su eficacia depende de que la vigilancia del entorno sirva para orientar inversiones, de que las mejoras operativas faciliten actividad empresarial y de que la formación acompañe a la transformación tecnológica.
1. Anticipar los cambios y defender la singularidad canaria. El informe propone una estrategia de competitividad marítimo-portuaria para Canarias como región ultraperiférica, acompañada de un Observatorio Permanente Canarias–África Occidental. Debe seguir conectividad, tarifas, inversiones, operadores, combustibles y regulación. Su utilidad será detectar señales que permitan actuar antes de que se consoliden pérdidas de posición y aportar evidencia a las decisiones públicas.
2. Convertir los tráficos en más industria y empleo local. Un programa de desarrollo industrial y logístico debe identificar proyectos, facilitar suelo y acompañar su tramitación. Reparación naval, servicios offshore, logística refrigerada, almacenamiento, distribución hacia África y transformación ligera figuran entre los ámbitos de oportunidad. Cuantas más actividades encuentren ventajas en el ecosistema local, más razones tendrán empresas y clientes para mantener su relación con Las Palmas.
3. Reducir tiempos con una gestión coordinada. La digitalización debe conectar a terminales, transportistas, consignatarios, navieras, suministradores y administraciones. El estudio plantea reserva de franjas para camiones, información de congestión, seguimiento de operaciones, coordinación de escalas e intercambio automático de documentos. El resultado buscado es una cadena mar-puerto-tierra con menos esperas, errores e incertidumbre.
4. Preparar una oferta energética flexible. El Plan Las Palmas Multi-Energy Bunkering 2030 propuesto debe establecer para cada combustible demanda potencial, instalaciones, seguridad, autorizaciones, operadores, formación y calendario. Esa evaluación permitiría priorizar las inversiones y conocer qué falta para ofrecer cada servicio, evitando confundir una intención con una capacidad operativa.
5. Formar a quienes operarán y dirigirán el cambio. La colaboración entre Autoridad Portuaria, ULPGC, Formación Profesional y empresas debe abarcar técnicos, titulados y directivos. Automatización, mantenimiento, seguridad energética y análisis de datos necesitan personas preparadas, igual que las decisiones sobre inversiones, regulación y mercados. La cualificación constituye una vía para competir mediante productividad y especialización.
6. Cooperar para adquirir capacidades y abrir mercados. El informe propone alianzas con puertos y centros de conocimiento en digitalización, energía, formación e innovación. También contempla compartir capacidades dentro de los sistemas portuarios canario y español. La colaboración debe elegirse según el conocimiento o la oportunidad que aporta y puede coexistir con la competencia comercial entre enclaves.
Morales: unidad para una plataforma logística, energética y naval
El presidente del Cabildo resumió el objetivo político como la consolidación de Gran Canaria «como plataforma logística, energética y de reparación naval en el Atlántico Medio frente a la competencia internacional y marroquí, sin alarmismos, pero sin ingenuidad. Sin mirar hacia otro lado y con la mayor unidad posible».
Su intervención relacionó la defensa del puerto con el desarrollo económico y social, el empleo y la capacidad de decidir el futuro de la isla. También señaló oportunidades en transición energética, logística avanzada, digitalización, agilidad aduanera, transformación industrial, conocimiento, formación y logística humanitaria. Esas posibilidades amplían el horizonte del debate hacia las funciones que Gran Canaria puede desarrollar en las nuevas redes.
Morales defendió asimismo la relación con África desde el respeto, la legalidad y el beneficio mutuo. Ese planteamiento encuentra correspondencia en un resultado del estudio: el tráfico de mercancías de Las Palmas con el continente aumentó un 12,7% entre 2022 y 2024. África es un espacio de competencia portuaria y, a la vez, parte del mercado y de la conectividad del enclave canario.
Las posibilidades de relación tienen antecedentes en los contactos empresariales entre Las Palmas y Dakhla recogidos por InfoPuertos en 2023. La evolución del contexto obliga a evaluar esas oportunidades con un criterio estratégico: qué aportan, qué riesgos implican y qué valor permanece en Canarias.
Del diagnóstico a las decisiones
La síntesis del informe deja tres tareas de fondo: proteger la conectividad que sostiene la economía insular, elevar el valor que genera cada actividad portuaria y adaptar el ecosistema a las tecnologías y energías que vienen. Las Palmas dispone de una base consolidada para hacerlo. Las debilidades detectadas muestran dónde esa base necesita inversión, coordinación y cambios de gestión.
La responsabilidad se reparte entre la Autoridad Portuaria, las administraciones insulares, autonómicas y estatales, las instituciones europeas, las empresas y los centros de formación e investigación. Cada ámbito debe traducir las propuestas en actuaciones con calendario, financiación y seguimiento. Esa es la consecuencia práctica del encargo realizado por el Cabildo: disponer de conocimiento para decidir y comprobar después si las decisiones mejoran la posición del puerto.
Dakhla hace visible la transformación del entorno, pero la respuesta alcanza al conjunto de la estrategia económica canaria. El futuro del Puerto de Las Palmas dependerá de su capacidad para ofrecer mejores escalas, atraer actividades que generen valor local y anticiparse a las necesidades de sus clientes. El informe identifica un margen para actuar; aprovecharlo exige convertir la preocupación compartida en proyectos y resultados.
INFORME COMPLETO
Regístrate gratis para pedirle a CAMAL AI un resumen, las claves o lo que quieras sobre esta noticia.

Noticias relacionadas
CAMAL AI