
El mercado náutico crece un 5,5% hasta octubre pese al descenso mensual
Las matriculaciones alcanzan 4.873 unidades hasta octubre, pero el último mes cae un 16,9%; el chárter crece un 7,5% en el acumulado.

El mercado español de embarcaciones de recreo mantiene un crecimiento acumulado del 5,5% hasta octubre de 2026, aunque el retroceso registrado durante el propio mes introduce una señal de moderación. Entre enero y octubre se matricularon 4.873 unidades, frente a las 4.617 del mismo periodo de 2025, según el informe elaborado por la Asociación Nacional de Empresas Náuticas (ANEN) a partir de los registros de la Dirección General de la Marina Mercante.
El dato acumulado conserva el signo positivo, pero octubre cerró con 231 matriculaciones, un 16,9% menos que las 278 contabilizadas en octubre del año pasado. La comparación muestra dos ritmos diferentes: la actividad generada durante buena parte de 2026 todavía sostiene el balance anual, mientras que el último mes analizado pierde impulso. El comportamiento de noviembre y diciembre permitirá comprobar si se trata de un ajuste puntual o del inicio de una desaceleración más persistente.
Las esloras mayores concentran los avances más intensos
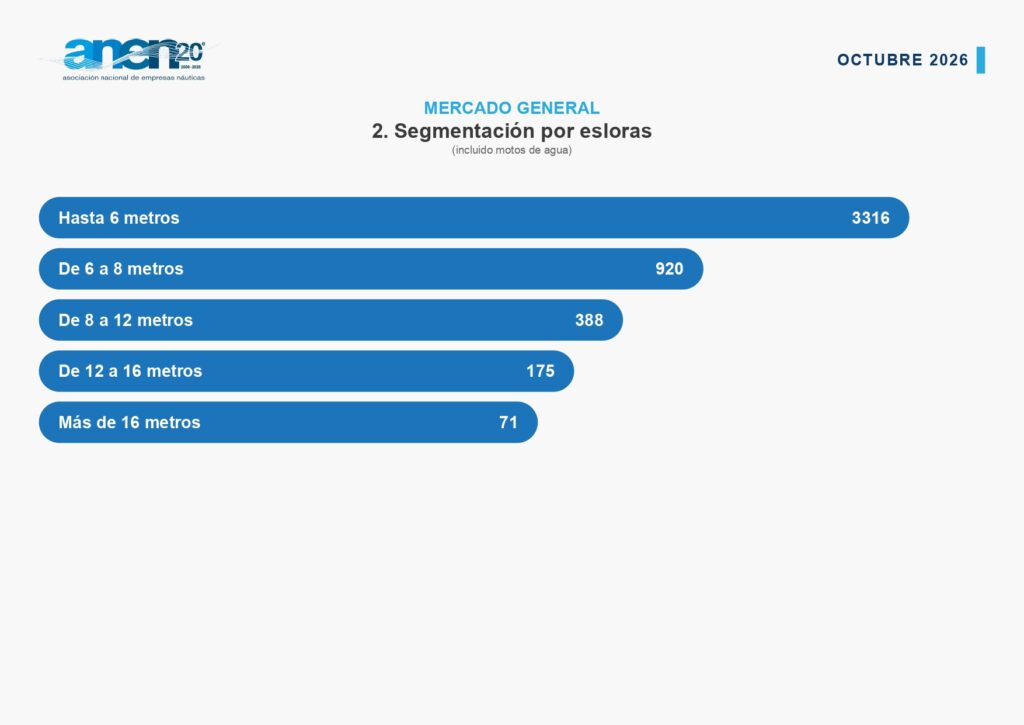
Todos los segmentos por eslora presentan crecimientos interanuales en el acumulado. Las embarcaciones de más de 16 metros registran el mayor aumento porcentual, con 71 matriculaciones y una subida del 54,3%. El tramo de 12 a 16 metros alcanza 175 unidades y crece un 38,9%. Aunque ambas categorías tienen un peso reducido en número de registros, su evolución resulta relevante para astilleros, distribuidores, marinas y empresas de servicios por el mayor valor económico asociado a cada unidad.
La base del mercado continúa, sin embargo, en la pequeña eslora. Las embarcaciones de hasta seis metros representan el 68% del total y suman 3.316 matriculaciones, un 2,6% más que un año antes. El segmento de seis a ocho metros alcanza 920 unidades y avanza un 9,8%, mientras que las embarcaciones de ocho a doce metros crecen un 4,3%, hasta 388 registros.
Esta distribución confirma que el volumen sigue dependiendo de los barcos más pequeños, pero que los mayores crecimientos relativos se concentran en las esloras medias y grandes. La combinación es importante para interpretar el mercado: un incremento moderado en el segmento más numeroso puede aportar más unidades, mientras que avances elevados en los tramos superiores pueden tener un impacto económico significativo aun con cifras absolutas menores.
Los barcos a motor lideran la demanda
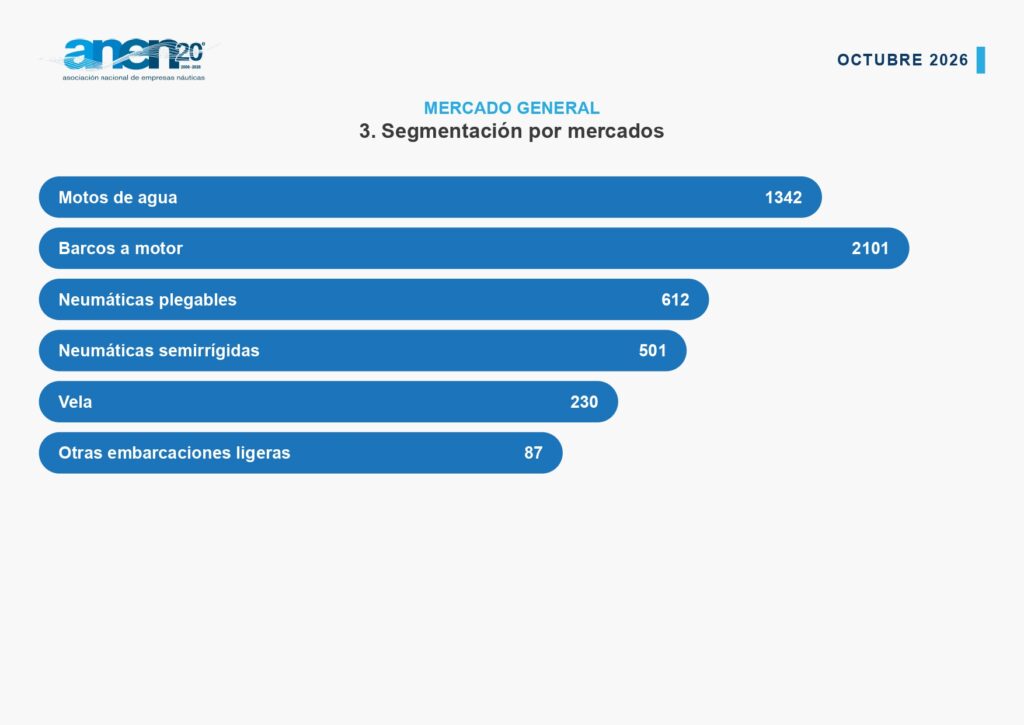
Por tipología, los barcos a motor mantienen el comportamiento más favorable entre los grandes grupos. Entre enero y octubre alcanzan 2.101 matriculaciones, un 14,5% más que en 2025, y concentran el 43,1% del mercado. Las neumáticas plegables suman 612 unidades, con una mejora del 4,6%, y la vela registra 230 matriculaciones, un 3,6% más.
La evolución no es positiva en todas las categorías. Las motos de agua retroceden un 0,6%, hasta 1.342 registros, y las embarcaciones neumáticas semirrígidas contabilizan 501 matriculaciones, un 4,8% menos. Estos descensos explican parte de la moderación general y muestran que la recuperación no avanza de manera homogénea entre productos.
La comparación con septiembre refuerza esa lectura. El balance anterior de ANEN situaba el crecimiento acumulado en el 7%, con 4.642 matriculaciones. La incorporación de octubre eleva el total en 231 unidades, pero reduce el avance interanual al 5,5%. El mercado continúa por encima de 2025, aunque con una diferencia porcentual más estrecha.
El chárter crece, pero también cae en octubre
El mercado de embarcaciones destinadas al alquiler acumula 1.471 matriculaciones, un 7,5% más que en los diez primeros meses de 2025. Solo en octubre se registraron 31 unidades para chárter, un 13,9% menos que en el mismo mes del ejercicio anterior. El patrón coincide con el del mercado general: crecimiento acumulado y pérdida de ritmo durante el último mes.
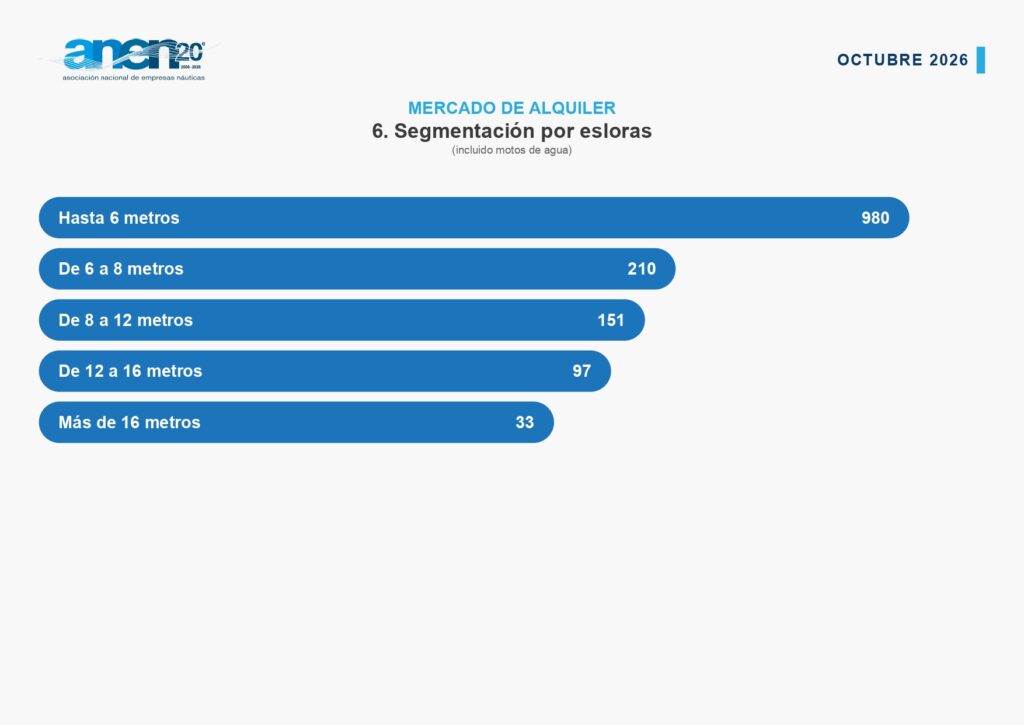
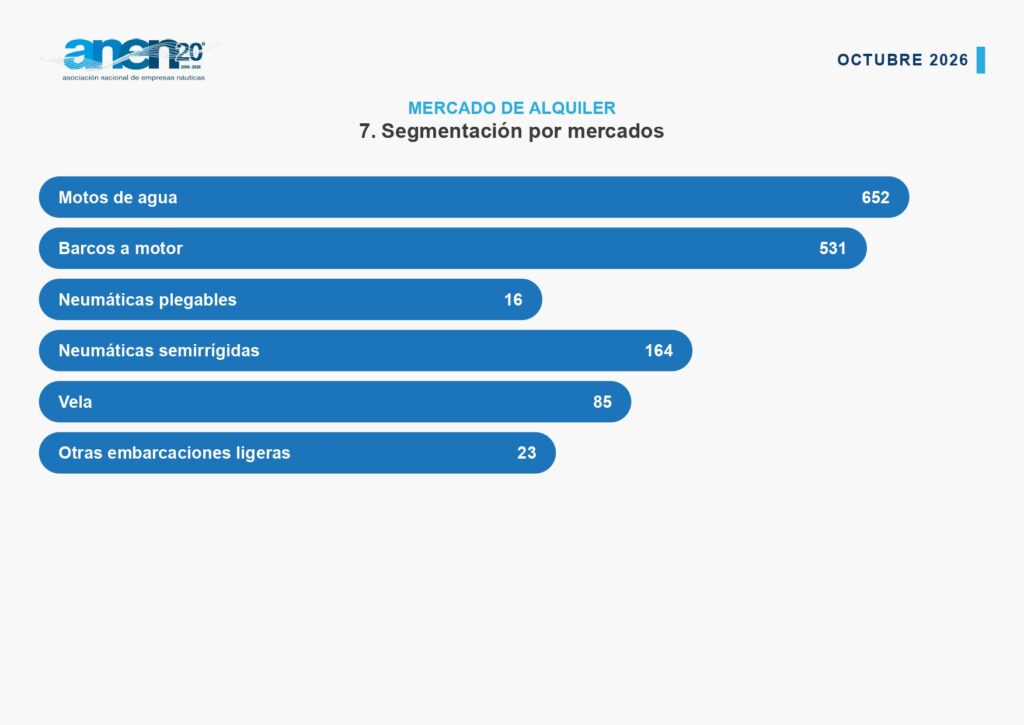
Por esloras, el chárter muestra un fuerte avance en los barcos de mayor tamaño. Las matriculaciones de unidades de más de 16 metros pasan de 19 a 33, mientras que el tramo de 12 a 16 metros crece un 38,6%. Por tipologías, las motos de agua concentran el 44,3% del alquiler y avanzan un 13,4%; los barcos a motor, con una cuota del 36,1%, crecen un 8,8%; y la vela mejora un 10,4%.
Baleares mantiene el liderazgo territorial
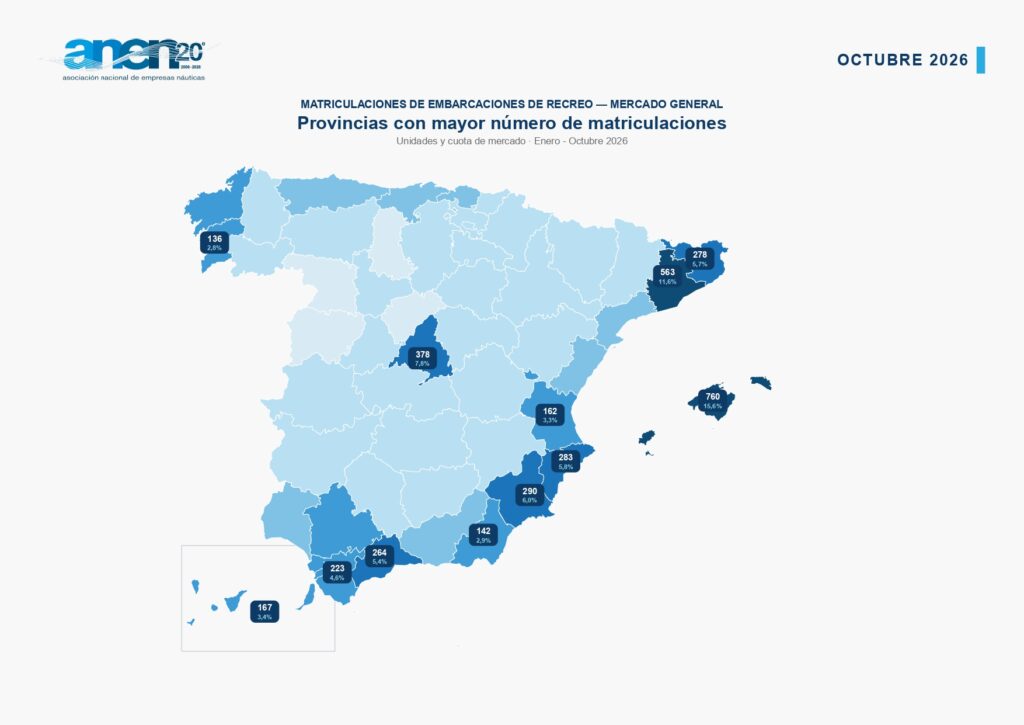
Baleares encabeza las matriculaciones por provincias con 760 unidades y una cuota nacional del 15,6%. Barcelona ocupa la segunda posición con 563 matriculaciones y el 11,6%, seguida de Madrid, con 378 unidades y una participación del 7,8%. A continuación aparecen Murcia, con 290; Alicante, con 283; Girona, con 278; Málaga, con 264; y Cádiz, con 223.
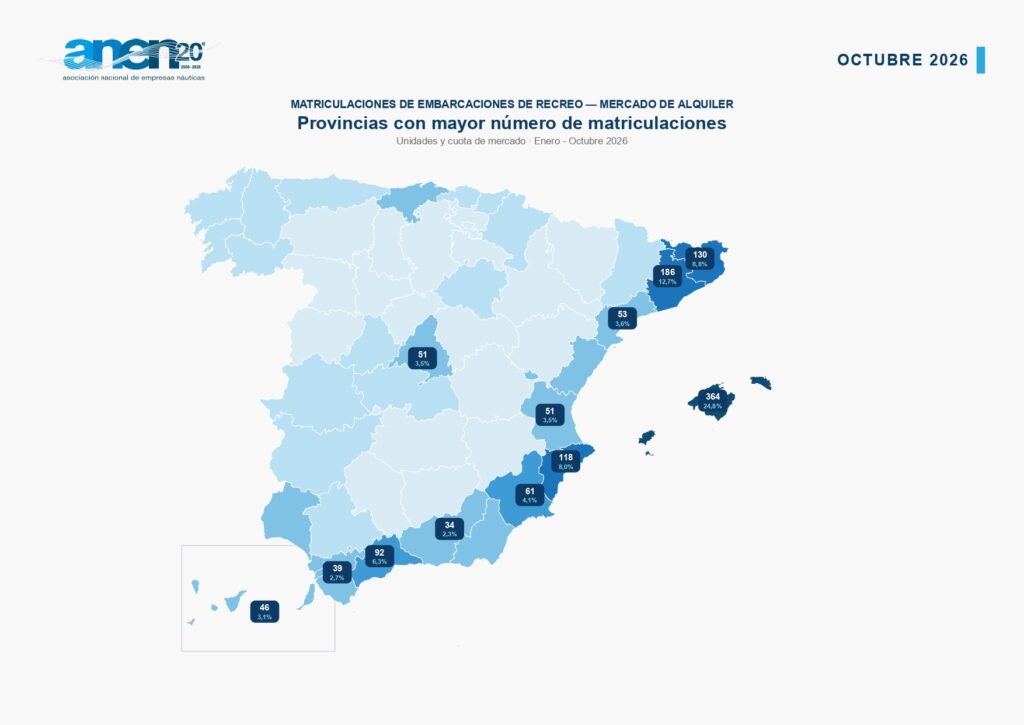
En el mercado de alquiler, Baleares también lidera la clasificación, con 364 matriculaciones y una cuota del 24,8%. Barcelona suma 186 registros y Girona, 130. La concentración en territorios con una actividad turística y náutica consolidada refleja la vinculación del chárter con los destinos costeros, las marinas, los servicios de mantenimiento y el tejido empresarial especializado.
El balance de ANEN aporta así una imagen de crecimiento todavía sólido en el conjunto del año, pero menos intenso que al cierre de septiembre. La comparación con el mercado de octubre de 2025 recogido por InfoPuertos muestra el cambio de signo interanual: entonces el sector acumulaba una caída del 2,7%; ahora registra un avance del 5,5%, aunque octubre vuelve a advertir de la sensibilidad de la demanda.

Inteligencia artificial
Amplía la noticia con: 
Regístrate gratis para pedirle a CAMAL AI un resumen, las claves o lo que quieras sobre esta noticia.

Noticias relacionadas
CAMAL AI


