
Xeneta prevé una caída del 30% de los fletes spot de contenedores en 2027
El aumento de la flota por encima de la demanda y el regreso de capacidad al canal de Suez presionan las tarifas, aunque la seguridad en Oriente Medio y Panamá mantienen elevada la incertidumbre.
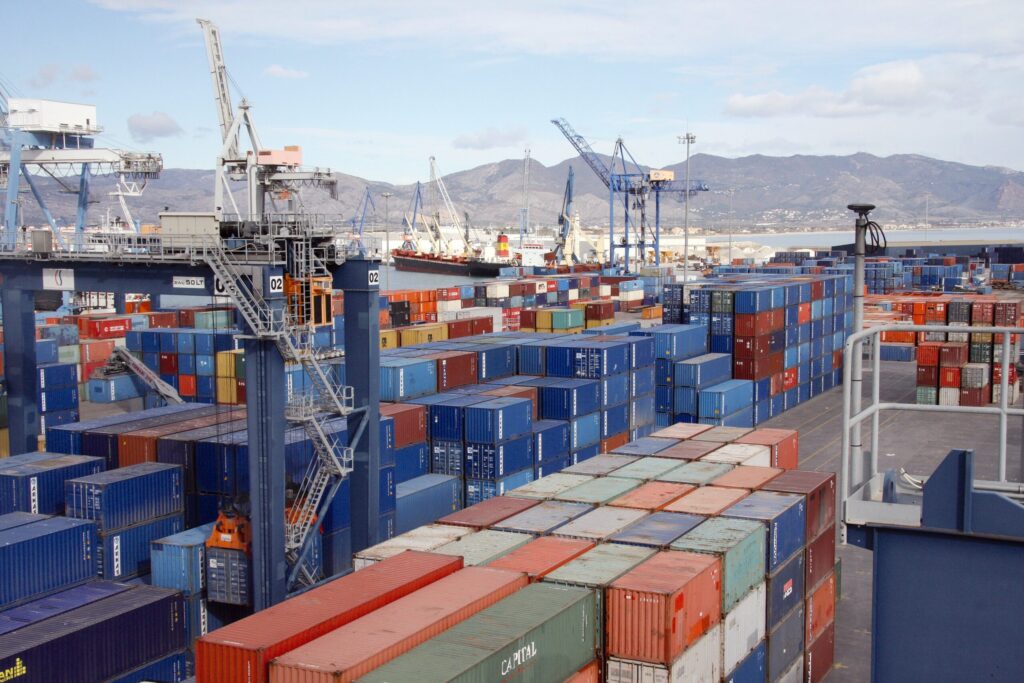
Las tarifas spot del transporte marítimo de contenedores podrían caer una media mundial del 30% en 2027, mientras que los contratos de larga duración bajarían alrededor de un 5%, según las previsiones presentadas por Xeneta en su cumbre anual de Múnich. El escenario combina una expansión de la flota superior al crecimiento de la demanda con el progresivo retorno de capacidad al mar Rojo, aunque la consultora advierte de que la geopolítica puede volver a alterar cualquier pronóstico.
El analista jefe de Xeneta, Peter Sand, presentó el informe Ocean Outlook 2027 ante más de 700 propietarios de carga y proveedores logísticos. La proyección compara los promedios anuales esperados para 2027 con las tarifas del tercer trimestre de 2026. No describe, por tanto, un descenso uniforme en todas las rutas ni garantiza que el mercado vaya a seguir una trayectoria lineal.
La capacidad crece más que la demanda
Xeneta estima que la demanda mundial de transporte de contenedores crecerá entre un 2,5% y un 4% durante 2027. Frente a ese avance, la flota aumentaría un 6,8%, dentro de un rango posible de entre el 5,4% y el 8,3%. La diferencia entre ambas magnitudes incrementa la presión competitiva sobre las navieras y favorece a los cargadores en las negociaciones de tarifas, siempre que la capacidad esté disponible en las rutas donde se necesita.
Durante 2027 está prevista la incorporación de unos 2,9 millones de TEU de nueva capacidad. El desguace podría retirar alrededor de 500.000 TEU, una cifra insuficiente para neutralizar las entregas. La flota ya habría crecido un 4,9% durante 2026, por lo que el mercado se dirige hacia otro ejercicio de expansión en un contexto de demanda más moderada.
El crecimiento de 2026 estuvo apoyado por el adelanto de embarques. Muchas empresas aceleraron pedidos para proteger sus cadenas de suministro frente a los riesgos del estrecho de Ormuz, los mayores costes energéticos y la incertidumbre comercial. Xeneta considera difícil mantener ese ritmo cuando los propietarios de carga reduzcan inventarios y el consumo crezca con menor intensidad.
El mar Rojo puede liberar todavía más oferta
El regreso de los servicios al mar Rojo y al canal de Suez es uno de los elementos decisivos. En octubre, las navieras habían asignado 467.297 TEU de capacidad semanal a esa ruta, aproximadamente la mitad del nivel anterior a la crisis de 2023 y el doble que a finales de agosto de 2026. La recuperación parcial ya habría liberado 599.000 TEU que antes quedaban absorbidos por las navegaciones más largas alrededor del cabo de Buena Esperanza.
Un retorno completo acortaría los viajes y permitiría que los mismos buques ofrecieran más rotaciones anuales. Esa mejora de productividad aumentaría la capacidad efectiva y podría acelerar la bajada de los fletes. Por el contrario, un deterioro de la seguridad obligaría a reanudar desvíos, reduciría la oferta disponible y volvería a presionar al alza los precios.
La experiencia reciente aconseja cautela. Sand recordó que durante tres años consecutivos los fundamentos apuntaron hacia tarifas más bajas, pero distintos acontecimientos cambiaron la dirección del mercado: la crisis del mar Rojo en 2024, los aranceles estadounidenses en 2025 y la crisis de Ormuz en 2026. Entre el 28 de febrero y el 31 de octubre de este año, las tarifas transpacíficas hacia la costa oeste de Estados Unidos aumentaron un 343% pese a las previsiones iniciales favorables a los cargadores.
Fiabilidad baja y riesgo en Panamá
El precio no es el único factor relevante. Xeneta sitúa la fiabilidad global de los itinerarios en apenas el 27% durante el tercer trimestre de 2026. En septiembre, el cumplimiento de horarios en los servicios entre Extremo Oriente y Europa habría caído al 4%. Una tarifa menor pierde parte de su atractivo si los retrasos obligan a mantener inventarios adicionales o interrumpen procesos industriales.
El canal de Panamá añade otro foco de incertidumbre. Los bajos niveles de agua pueden limitar el calado y la capacidad de tránsito, elevando el coste de asegurar franjas de paso. El análisis sectorial de Coface coincide en que el exceso de capacidad debería lastrar las tarifas en 2027, pero advierte de que El Niño puede alterar las operaciones en Panamá y sostener los precios en determinados segmentos.
InfoPuertos analizó anteriormente la prima geopolítica incorporada al precio del contenedor. La previsión de Xeneta confirma que esa prima seguirá siendo determinante: los fundamentos económicos apuntan hacia una corrección, pero el valor final dependerá de que las rutas estratégicas permanezcan abiertas y operativas.
Para los cargadores, el escenario recomienda combinar la búsqueda de mejores tarifas con cláusulas de flexibilidad, alternativas de ruta y presupuestos capaces de absorber nuevas disrupciones. Para las navieras, una caída del 30% en el mercado spot estrecharía márgenes y aumentaría la presión para gestionar capacidad. La previsión ofrece una dirección probable, no una certeza: en 2027, el precio seguirá dependiendo tanto de los buques disponibles como de la geopolítica que determine por dónde pueden navegar.


Regístrate gratis para pedirle a CAMAL AI un resumen, las claves o lo que quieras sobre esta noticia.

Noticias relacionadas
CAMAL AI


