
La cartera mundial de portacontenedores alcanza el 45% de la flota
Los últimos pedidos de Maersk y CMA CGM elevan la cartera firme a 1.925 buques y 15,6 millones de TEU, planteando un fuerte aumento de oferta entre 2029 y 2030 y un riesgo de sobrecapacidad si la demanda no crece al mismo ritmo.
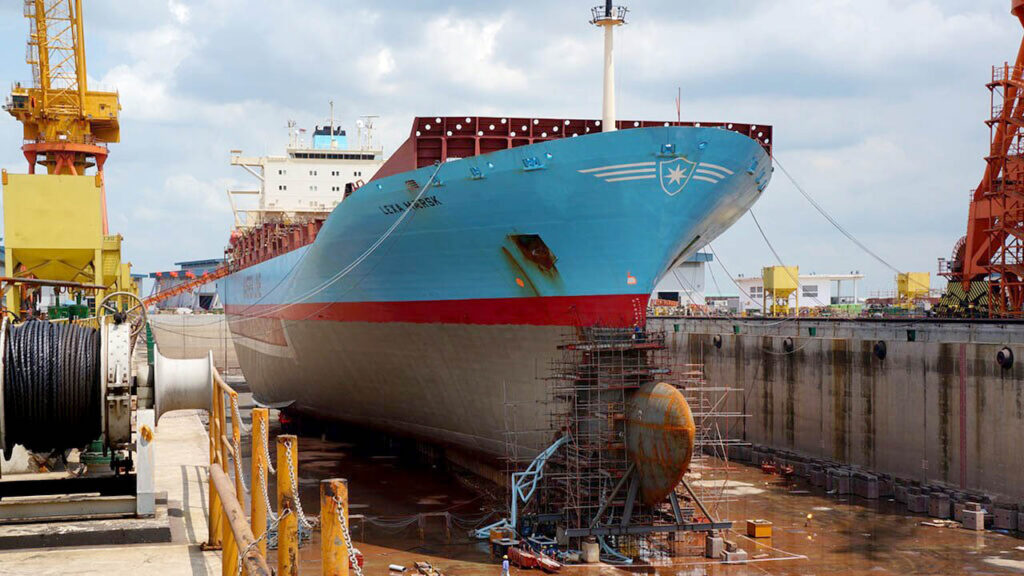
La capacidad encargada a los astilleros equivale ya a más del 45% de la flota mundial de portacontenedores, el nivel más alto desde 2009, según Linerlytica.
La industria del transporte marítimo de contenedores ha iniciado una nueva carrera de capacidad. La cartera mundial de nuevas construcciones supera ya el 45% de la flota operativa medida en TEU, una proporción que no se registraba desde 2009. El salto se produce después de que Maersk confirmara un gran programa de 26 buques y CMA CGM incorporara doce unidades de máxima capacidad.
Linerlytica cifra la cartera firme en 1.925 portacontenedores con capacidad conjunta para 15,6 millones de TEU. El volumen es más del doble del máximo posterior a la pandemia, situado en 7,6 millones de TEU en agosto de 2023. La comparación muestra que los armadores no están ejecutando una simple renovación, sino preparando una expansión significativa de la oferta.
Maersk ha encargado 26 buques de 18.600 TEU, repartidos entre los astilleros chinos Hengli Heavy Industries, con veinte unidades, y New Times Shipbuilding, con seis. En conjunto, incorporarán 483.600 TEU de capacidad nominal. Las entregas están previstas entre 2029 y 2030 y los barcos tendrán motores duales capaces de utilizar combustible convencional o gas licuado.
CMA CGM ha añadido doce portacontenedores de 24.000 TEU encargados a Jiangsu Yangzijiang. Las unidades se encuentran en el límite superior de tamaño del mercado y también estarán preparadas para propulsión dual. Solo este contrato representa 288.000 TEU adicionales, con entregas igualmente concentradas al final de la década.
La consecuencia inmediata es un aumento de la relación entre pedidos y flota de las principales compañías. La cartera de Maersk equivale ya a alrededor del 29% de su capacidad existente, mientras la de CMA CGM alcanza el 45%. Linerlytica y The Loadstar sitúan las ratios de MSC en torno al 41%, Cosco en el 52%, Evergreen en el 50% y ONE en el 35%.

Estos porcentajes no significan que toda la capacidad se añada de forma neta. Parte de los nuevos buques sustituirá unidades antiguas, menos eficientes o inadecuadas para las exigencias ambientales. Las demoliciones, devoluciones de barcos fletados y reorganizaciones de servicios moderarán el crecimiento efectivo. Sin embargo, la magnitud de la cartera supera ampliamente las necesidades previsibles de renovación ordinaria.
Los armadores están ordenando en un momento paradójico. La capacidad disponible a corto plazo es escasa, los fletes y precios de alquiler han subido y el valor de los buques de segunda mano se mantiene elevado. La congestión portuaria y los desvíos por conflictos geopolíticos absorben una parte de la flota y alargan los viajes, creando una sensación de falta de barcos. Al mismo tiempo, los precios de nueva construcción parecen relativamente atractivos frente a los ingresos actuales.
La incógnita es si esas condiciones persistirán cuando llegue la mayoría de las entregas. Los buques contratados ahora no estarán disponibles hasta 2029 o 2030. Para entonces, una normalización completa de Suez, una reducción de la congestión o un menor crecimiento del comercio podría devolver al mercado millones de TEU efectivos y coincidir con la entrada de las nuevas unidades.
Si la demanda no acompaña, la industria puede afrontar sobrecapacidad, presión a la baja sobre los fletes y cancelación de servicios. Los armadores cuentan con herramientas para gestionar la oferta: reducir velocidad, retirar barcos, ajustar frecuencias, organizar viajes en blanco o desguazar unidades antiguas. No obstante, una cartera equivalente al 45% limita la capacidad de absorber el exceso sin efectos sobre las rutas.
Los puertos también deberán prepararse. Los buques de 18.600 y 24.000 TEU requieren calado, longitud de atraque, grúas de gran alcance, patios amplios y conexiones terrestres capaces de evacuar grandes volúmenes en ventanas cortas. La concentración de capacidad puede favorecer a los hubs preparados y aumentar la presión sobre terminales regionales que dependan de servicios feeder.
Para los cargadores, la expansión ofrece una perspectiva dual. Más capacidad debería mejorar la disponibilidad y contener los precios a medio plazo. Pero un mercado sobreabastecido puede provocar una guerra de fletes seguida de recortes de servicio, fusiones o retirada de rutas menos rentables. El precio bajo no garantiza necesariamente mayor fiabilidad.
La elección tecnológica añade otro riesgo. Muchos pedidos incorporan motores duales para gas licuado, metanol u otros combustibles, pero la disponibilidad futura, el precio y el balance de emisiones de cada alternativa siguen abiertos. Los armadores intentan preservar flexibilidad mientras cumplen normas climáticas más estrictas y evitan que barcos de treinta años queden tecnológicamente obsoletos.
El 45% es, por tanto, una señal de confianza inversora y al mismo tiempo una advertencia. La nueva flota será más eficiente y flexible, pero su entrada masiva puede alterar los equilibrios entre navieras, puertos y cargadores. La evolución de la demanda, el retorno a las rutas más cortas y el ritmo de desguace determinarán si la cartera cubre una necesidad real o desemboca en un nuevo ciclo de exceso de capacidad.


Regístrate gratis para pedirle a CAMAL AI un resumen, las claves o lo que quieras sobre esta noticia.

Noticias relacionadas
CAMAL AI


